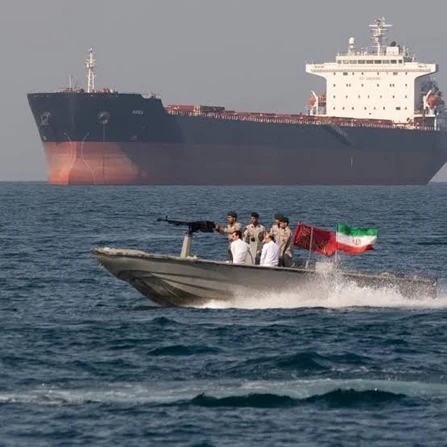
Det internationale landskab i 2026 er præget af "flere forstyrrelser og strukturel divergens." På den ene side har geopolitiske konflikter varet ved hele året: Skibsfartskrisen i Hormuz-strædet, der brød ud tidligt på året, førte til forstyrrede tidsplaner og skyhøje forsikringspræmier for skibe i Den Persiske Golf, hvilket forårsagede et kraftigt fald i eksporten til Mellemøsten. På den anden side er handelsprotektionismen intensiveret; Den Europæiske Unions Carbon Border Adjustment Mechanism (CBAM) gik ind i sin formelle afgiftsfase i 2026, mens USA, Indien, Tyrkiet og flere sydøstasiatiske nationer samtidig har strammet kravene til markedsadgang og antidumpingforanstaltninger. Som følge heraf er de institutionelle omkostninger forbundet med eksport af kinesiske sømløse rør steget betydeligt. I mellemtiden har accelereret olie- og gasudvikling og rørledningskonstruktion i regioner som Nordafrika og Sydøstasien skabt nye vækstmuligheder, hvilket har drevet et skift i eksportmarkedsstrukturen væk fra den traditionelle mellemøstlige højborg mod disse nye markeder.
Ifølge tolddata nåede Kinas kumulative eksport af sømløse rør fra januar til september 2026 op på 4,5388 millioner tons - en år-til-år stigning på 0,78% - hvilket fastholder en tendens til "stabil vækst." De strukturelle skift er dog langt mere dybtgående, end de samlede tal antyder: Eksporten til Mellemøsten faldt med 30,92 % år-til-år, hvor deres andel af det samlede beløb faldt med 11,8 procentpoint. Nigeria og Algeriet er dukket op som de to største eksportdestinationer, og andelen af borerør er steget med mere end 6 procentpoint. Kort sagt har 2026 set en dobbelt overgang i Kinas sømløse eksport af rør: et skift i målmarkeder og en justering i produktmix. I de følgende afsnit vil jeg analysere karakteristikaene for Kinas sømløse røreksport i 2026, idet jeg undersøger samlet volumen, struktur og indflydelsesfaktorer - og giver en kort vurdering af eksportudsigterne.


I. Analyse af den samlede eksport af sømløse rør
Med hensyn til den operationelle rytme fulgte eksporten i 2026 en fluktuerende opadgående bane. I januar-februar holdt stærk efterspørgsel fra Mellemøsten eksportmængderne høje. I marts førte skibskrisen i Hormuz-strædet - karakteriseret af forstyrrede tidsplaner og skyhøje forsikringspræmier - til leveringsforsinkelser eller omdirigering af forsendelser til andre havne, hvilket resulterede i et månedligt fald i eksporten. Fra april til juni, efterhånden som alternative skibsruter blev etableret, kom eksportmængderne gradvist igen. Perioden fra juli til september markerede den traditionelle højsæson, yderligere forstærket af genopbygning i Nordafrika; følgelig steg eksporten i september til 572.500 tons - et relativt højt niveau for året, hvilket afspejler en positiv måned-til-måned vækst i to på hinanden følgende måneder. Sammenlignet med den samlede eksportmængde på 6,2828 millioner tons for hele året 2025, repræsenterer mængden for de første ni måneder af 2026 72,2 % af dette tal - lidt over de 71,7 %, der blev registreret i samme periode i det foregående år, hvilket indikerer, at eksporttempoet forbliver velkontrolleret.
II. Analyse af eksportstrukturen for sømløse rør
1. Opdeling efter produkttype
Ifølge tolddata nåede Kinas kumulative eksport af sømløse rør fra januar til september 2026 op på 4,5388 millioner tons. En opdeling efter produkttype afslører følgende: sømløse rør til olie- og gasboring tegnede sig for 1,4926 mio. tons (32,9%); sømløse rør til olie- og gasrørledninger tegnede sig for 1,1920 millioner tons (26,3%); andre sømløse rør tegnede sig for 1,6157 mio. tons (35,6%); kedelrør tegnede sig for 211.400 tons (4,7%); og sømløse rør til geologisk boring/foringsrør udgjorde 27.100 tons (0,6%).
Sammenlignet med produktstrukturen for hele 2025 skete det mest markante skift mellem sømløse rør til olie- og gasrørledninger og rør til boring. I 2025 nåede eksporten af rørledninger op på 2,1077 millioner tons, hvilket udgør 33,5% af det samlede antal og gør den til den førende eksportkategori. Fra januar til september 2026 faldt denne andel til 26,3 % - et fald på 7,2 procentpoint. Linierør bruges primært til konstruktion af langdistanceolie- og gastransmissionsrørledninger; derfor er efterspørgslen meget afhængig af tidspunktet for udbud og påbegyndelsen af store rørledningsprojekter i regioner som Mellemøsten, Centralasien og Sydamerika. I 2026 oplevede flere pipeline-projekter i Mellemøsten deres udbud forsinket på grund af geopolitisk ustabilitet og finansieringsproblemer. Desuden flyttede statslige formuefonde i Saudi-Arabien og UAE deres investeringsfokus mod indenlandske raffinerings-, petrokemiske og nye energiprojekter, hvilket dæmpede efterspørgslen efter olie- og gasledningsrør.
Derimod steg andelen af borerør fra 26,7% i 2025 til 32,9% - en stigning på 6,2 procentpoint. Borerør er direkte forbundet med olie- og gasboring og udvindingsaktiviteter. Midt i høje oliepriser i 2026 udviste sektoren modstandsdygtighed; Aktiv udvikling af dybe og ultradybe brønde - især i Nordafrika - drev en betydelig vækst i efterspørgslen efter borerør.
2. Opdeling efter land
Med hensyn til eksportdestinationer tegnede de 10 bedste lande for kinesisk sømløse røreksport sig for tilsammen 50,97 % af den samlede mængde fra januar til september 2026. Selvom dette stadig repræsenterer mere end halvdelen af markedet, er koncentrationsniveauet faldet i to på hinanden følgende år fra 52,45 % i 2025 og 552827 % på det 552827-marked, der er på eksportmarkedet. stadig mere diversificeret.
I forhold til 2024-2025 har der været markante skift i ranglisten. De Forenede Arabiske Emirater (UAE) rangerede først i 2024 og 2025 med eksportmængder på henholdsvis 524.900 tons og 680.700 tons. Men fra januar til september 2026 faldt eksporten til UAE med 59,19% år-til-år til 213.700 tons, hvilket fik den til at falde til en syvendeplads. Kuwait, som havde den anden position i 2025 (514.600 tons), faldt helt ud af top ti, hvor eksporten nåede 140.300 tons i de første ni måneder af 2026 - et år-til-år fald på 53,34%. Saudi-Arabiens eksport lå på 98.700 tons, hvilket er et fald på 34,85 % år-til-år. Et kollektivt fald i eksporten til vigtige olieproducerende nationer i Mellemøsten skiller sig ud som den mest markante tendens i Kinas sømløse røreksport i 2026.
Deres plads er lande i Nordafrika og Sydøstasien. Fra januar til september 2026 blev Nigeria den største destination for kinesisk eksport af sømløse rør, og modtog 314.600 tons (en andel på 6,93%). Algeriet fulgte tæt efter med 298.400 tons (6,58%); begge nationer nåede de to øverste pladser for første gang. I Sydøstasien oplevede Thailand, Vietnam og Indonesien eksportmængder på henholdsvis 215.800 tons, 172.200 tons og 207.400 tons, hvilket afspejler en stabil eller let voksende efterspørgsel. I mellemtiden forblev Indien solidt på tredjepladsen med 257.200 tons, hvilket understreger modstandsdygtigheden i efterspørgslen efter sømløse rør i Nordafrika og Sydøstasien.
III. Faktorer, der påvirker eksport af sømløse rør i 2026
(1) Virkningerne af Mellemøsten-konflikter
I marts fremstod skibskrisen i Hormuz-strædet som årets mest kritiske vendepunkt. Forstyrrelser i passagen gennem strædet, kombineret med stigende forsikringspræmier og omkostningerne forbundet med omlægning af skibe, fik fragtraterne til at fordobles. Som følge heraf blev nogle eksisterende kontrakter enten misligholdt eller omdirigeret til andre havne, hvilket førte til et kraftigt fald i kinesisk eksport til Mellemøsten. Ser man på de akkumulerede data, udgjorde Kinas eksport af sømløse rør til 16 lande i Mellemøsten fra januar til september 2026 i alt 1,1641 millioner tons - et fald på 30,92% (eller 521,300 tons) sammenlignet med de 1,6851 millioner tons, der blev registreret i samme periode til 2,025 tons i denne region. 37,4 % til 25,6 %, et fald på 11,8 procentpoint. Data for september viste dog en marginal forbedring. Eksporten til Mellemøsten nåede den måned op på 152.800 tons, med en bemærkelsesværdig vækst måned-til-måned i flere lande: Oman (+87.62%), Egypten (+291.40%), De Forenede Arabiske Emirater (+28.27%), Kuwait (+298.02%) og Qatar (+1178.42%). Dette skyldes til dels den gradvise genopretning af passage gennem sundet i fjerde kvartal, hvilket lettede den koncentrerede levering af tidligere forsinkede ordrer.
(2) Stigning i efterspørgslen efter sømløse rør i Nordafrika
Nordafrika har vist sig at være den primære modtager af det nuværende skift i eksportstrukturen. Fra januar til september 2026 eksporterede Kina 314.600 tons til Nigeria, 298.400 tons til Algeriet og 153.000 tons til Egypten. Tilsammen tegnede disse tre lande sig for 766.000 tons - svarende til 16,9% af Kinas samlede eksport af sømløse rør - en mængde svarende til næsten to tredjedele af det mellemøstlige marked. Nigeria og Algeriet rangeres som de to bedste eksportdestinationer, mens eksporten til Egypten voksede med 64,74% år-til-år.
De primære årsager til denne stigning i efterspørgslen er: 1. En opadgående cyklus i olie- og gasinvesteringer. I Nigeria har udviklingen af dybvandsblokke og integrerede raffinerings-petrokemiske projekter - under rammen af Petroleum Industry Act - fremmet efterspørgslen efter olielande rørformede varer (OCTG), herunder foringsrør og rørledninger, især i forbindelse med Dangote-raffinaderiet og dets tilhørende terminaler og rørledninger. I mellemtiden har Algeriets nationale olieselskab, Sonatrach, øget investeringerne i udviklingen af sydlige gasfelter og vedligeholdelsen af eksportrørledninger, hvilket fører til konstant indkøb af højkvalitetsledningsrør. 2. En periode med intensiv udvikling af infrastruktur. Projekter såsom nord-syd-vandoverførselsordningen i Algeriet, udviklingen af nye byer og opgraderingen af forsyningsledningsnetværk i Egypten, og bolig- og elinfrastrukturinitiativer i Nigeria har alle genereret en betydelig efterspørgsel efter strukturelle rør og væsketransportrør. 3. "pull"-effekten af kinesiske EPC (Engineering, Construction)-kontrakter, og Asud Chinese Construction-kontrakter, og Asud Construction-entreprise og Asud. Sinopec påtager sig olie- og gasfelts overfladeinfrastruktur, raffinering og rørledningsprojekter i Nordafrika, den tilhørende efterspørgsel efter rørledninger fører til sideløbende eksport, hvilket skaber en stabil kilde til ordrer. 4. Forskydninger i konkurrencelandskabet: Europæiske og japanske leverandører, der er begrænset af faldende produktionskapacitet og stigende kulstofrelaterede omkostninger, har set deres konkurrenceevne i Nordafrika.
IV. Outlook for sømløs røreksport
Baseret på eksportresultater fra januar til september, produktionsplanlægning for fjerde kvartal og det bredere internationale landskab, forventes Kinas sømløse røreksport at nå op på cirka 6,3 millioner tons i 2026, hvilket opretholder en stabil væksttendens. I 2027 forventes eksportmængden at stige yderligere til 6,4 millioner tons, hvilket svarer til en år-til-år stigning på 1,6 %.